Se a sua clínica realiza procedimentos, e não apenas consultas, existe uma chance real de o IRPJ e a CSLL estarem sendo calculados sobre uma base maior do que a lei exige. No lucro presumido, a regra geral presume que 32% do faturamento de serviços é lucro e cobra imposto sobre esse valor. Para serviços de natureza hospitalar, a presunção cai para 8% no IRPJ e 12% na CSLL. É isso que o mercado chama de equiparação hospitalar.
Não é brecha nem tese arriscada: está na Lei 9.249/1995 e o conceito foi fixado pelo Superior Tribunal de Justiça em recurso repetitivo. O que define o direito não é o tamanho da clínica, e sim a natureza do serviço prestado e a forma como a empresa está organizada. Abaixo está a conta e estão os requisitos que a Receita realmente cobra.
O que é equiparação hospitalar e quanto ela muda na conta
Equiparação hospitalar é a aplicação dos percentuais reduzidos de presunção previstos para serviços hospitalares no lucro presumido. Em vez de presumir 32% de lucro sobre a receita de serviços, o cálculo passa a considerar 8% para o IRPJ e 12% para a CSLL, conforme os artigos 15 e 20 da Lei 9.249/1995.
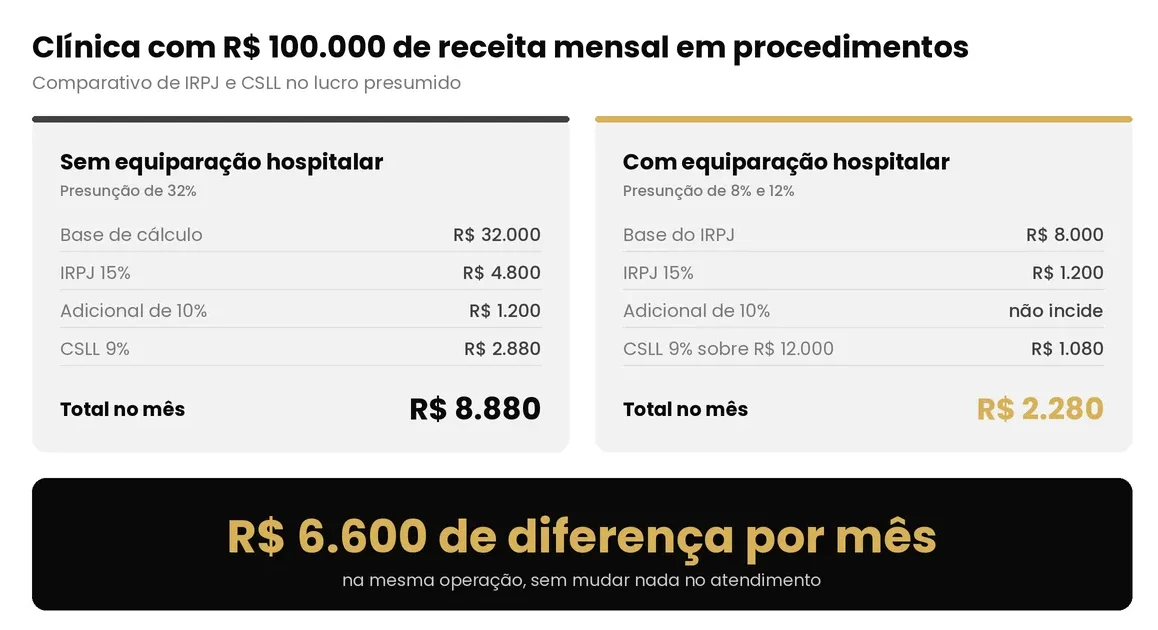
A diferença aparece rápido. Imagine uma clínica com R$ 100.000 de receita mensal proveniente de procedimentos. Com presunção de 32%, a base é de R$ 32.000. O IRPJ de 15% resulta em R$ 4.800, e como a base ultrapassa R$ 20.000 no mês, incide ainda o adicional de 10% sobre o excedente, mais R$ 1.200. A CSLL de 9% sobre os mesmos R$ 32.000 gera R$ 2.880. Total de R$ 8.880.
Com a base reduzida, a presunção do IRPJ cai para R$ 8.000, o imposto fica em R$ 1.200 e o adicional deixa de existir. A base da CSLL passa a R$ 12.000, resultando em R$ 1.080. Total de R$ 2.280. A diferença é de R$ 6.600 por mês na mesma operação, sem mudar nada no atendimento.
Duas observações importantes. A equiparação alcança apenas IRPJ e CSLL. PIS e Cofins continuam iguais. E ela só existe para pessoa jurídica tributada pelo lucro presumido, o que torna a decisão entre atuar como pessoa física ou jurídica anterior a qualquer discussão sobre base reduzida.
Quais serviços entram na base reduzida
Entram os serviços de natureza hospitalar, e não a atividade da clínica como um todo. O Superior Tribunal de Justiça definiu o conceito no REsp 1.116.399/BA, julgado como recurso repetitivo: são serviços hospitalares aqueles vinculados às atividades desenvolvidas pelos hospitais e voltados à promoção da saúde, ainda que prestados fora de um estabelecimento hospitalar.
Esse julgamento resolveu uma dúvida central. A clínica não precisa ter leito, internação ou pronto-socorro. O critério é o que se faz, não onde se faz. Procedimentos cirúrgicos ambulatoriais, exames de imagem, terapias e serviços de auxílio diagnóstico se enquadram.
A consulta médica, porém, ficou expressamente fora do conceito. E aqui está o ponto que a maioria dos textos sobre o assunto ignora: a mesma decisão que garante o benefício também delimita o que ele não cobre.
Os dois requisitos que a Receita cobra da clínica
Além da natureza do serviço, a lei exige duas condições cumulativas. A prestadora precisa estar organizada como sociedade empresária e precisa atender às normas da Anvisa.
O primeiro requisito é o que mais gera autuação. Segundo a Pamela Salles, contadora (CRC/SC-042560/O-7), especialista em Departamento Fiscal e Tributário e sócia da Método Contabilidade, o registro na Junta Comercial resolve apenas a metade formal da exigência.
A Receita Federal, na Solução de Consulta Cosit nº 60, de 27 de março de 2025, firmou que a empresa deve ser sociedade empresária de fato e de direito, com organização econômica real da atividade. Uma sociedade limitada unipessoal pode cumprir o requisito, desde que a operação não se resuma à prestação pessoal do próprio sócio. Existindo equipe, equipamentos e estrutura que funcionem além da presença do profissional, o requisito está atendido.
O segundo requisito é sanitário. A clínica precisa cumprir as normas da Agência Nacional de Vigilância Sanitária aplicáveis ao tipo de serviço, com licença compatível com os procedimentos que realmente executa. Quem passou pelo processo de abertura de uma clínica já conhece essa exigência, mas ela costuma ser tratada como burocracia de instalação e não como condição fiscal permanente.
Some-se a isso a consistência dos registros. Contrato social, alvará sanitário, CNAE, descrição das notas fiscais e o cadastro no CNES precisam contar a mesma história da operação real.
O erro mais caro: aplicar a base reduzida sobre todo o faturamento
Esse é o erro que a equipe da Método mais encontra ao revisar a apuração de clínicas que chegam de outros escritórios. A clínica descobre a equiparação, aplica 8% e 12% sobre o faturamento inteiro e trata consulta e procedimento como a mesma coisa.
A própria Lei 9.249/1995 resolve isso no artigo 15, parágrafo 2º: havendo atividades diversificadas, aplica-se o percentual correspondente a cada uma delas. Na prática, a clínica com receita mista precisa segregar. Procedimento de natureza hospitalar entra na base reduzida, consulta permanece em 32%.
Sem essa separação registrada de forma clara na contabilidade e no faturamento, a fiscalização não discute apenas a parte incorreta. Ela questiona o benefício inteiro, por falta de evidência de qual proporção da receita é qualificável. O prazo para esse questionamento é de cinco anos, o que significa que um erro atual pode ser cobrado com juros muito depois.
A equiparação hospitalar não depende de autorização prévia
A legislação não prevê pedido, formulário ou processo de deferimento junto à Receita Federal. Atendidos os requisitos legais, existe fundamento para aplicar os percentuais reduzidos sobre as receitas qualificadas e declarar dessa forma nas obrigações acessórias.
A contrapartida é que a responsabilidade pela comprovação fica inteiramente com a clínica. O enquadramento depende da análise concreta das atividades, da estrutura e da documentação, e existem divergências administrativas e judiciais sobre o alcance do benefício. Por isso a adoção deve ser precedida de análise técnica e jurídica, não de uma decisão isolada na apuração.
Em situações de maior risco de questionamento, ou quando existe intenção de recuperar valores pagos nos últimos cinco anos, pode ser recomendável avaliar o reconhecimento judicial antes da aplicação. Essa é uma decisão que envolve advogado tributarista e depende do perfil de cada operação.
Equiparação hospitalar para dentistas: por que ficou mais difícil com o Tema 1427
Ficou mais difícil porque a via judicial está parada. Em 31 de março de 2026, o Superior Tribunal de Justiça afetou o Tema 1427 ao rito dos recursos repetitivos e determinou a suspensão nacional dos processos que discutem se serviços odontológicos se enquadram no conceito de serviços hospitalares.
Na prática, ações novas tendem a ficar sobrestadas até o julgamento. Não é que o pedido esteja sendo negado: ele não está sendo apreciado. Escritórios de advocacia tributária têm evitado assumir casos de odontologia por esse motivo.
Existe um agravante. O recurso escolhido como paradigma chegou ao STJ depois de decisão desfavorável ao contribuinte no Tribunal Regional Federal da 4ª Região, que afastou a equiparação entre atividades odontológicas e serviços hospitalares. Isso não antecipa o resultado do julgamento, mas explica a cautela do mercado.
Segundo a Pamela, existe ainda um ponto estrutural que pesa contra boa parte das clínicas odontológicas: mesmo quando há equipe, o atendimento costuma permanecer concentrado no próprio sócio, o que enfraquece a demonstração de sociedade empresária de fato.
O que segue disponível é a via administrativa. Clínicas que combinam consultas e procedimentos cirúrgicos podem aplicar o percentual reduzido apenas sobre a parcela qualificada da receita, desde que as receitas estejam corretamente segregadas na escrituração e no faturamento.
A recomendação prática muda de ordem. Para clínica odontológica, o caminho hoje começa por organizar estrutura, contrato social, descritivo de nota fiscal e segregação de receitas, e não por entrar com ação judicial. E quem já vem aplicando os percentuais reduzidos precisa revisar a documentação agora, porque a suspensão alcança os processos, não a fiscalização.
Quando a equiparação hospitalar não compensa
Nem toda clínica ganha com isso, e existem três situações em que a resposta é negativa.
A primeira é a empresa no Simples Nacional. A equiparação hospitalar é um instituto do lucro presumido, então a comparação correta não é entre 32% e 8%, e sim entre a carga total do Simples e a carga total do presumido com base reduzida. Em clínicas com folha alta, o Simples costuma continuar mais vantajoso.
A segunda é a operação que gira quase toda em consultas. Se o volume de procedimentos é pequeno, o esforço de segregação e documentação não se paga.
A terceira é a clínica que ainda não tem estrutura empresarial real. Nesse caso, aplicar a base reduzida agora significa acumular contingência para os próximos cinco anos. O caminho correto é organizar a operação primeiro e passar a aplicar depois, com documentação que sustente o enquadramento.
O que mudou no entendimento da Receita
O benefício continua vigente. O que mudou foi o rigor da comprovação, e essa distinção é importante para quem lê notícias alarmistas sobre o tema.
A Solução de Consulta Cosit nº 60/2025 elevou a exigência sobre a caracterização de sociedade empresária. Já em 9 de julho de 2026, a Solução de Consulta Disit/SRRF03 nº 3.032/2026 trouxe um esclarecimento favorável ao contribuinte: prestar o serviço em ambiente de terceiros, como um hospital ou centro cirúrgico alugado, não impede a equiparação hospitalar, desde que os demais requisitos sejam cumpridos.
O resumo é direto. Fora da odontologia, o que está em discussão não é o direito, e sim a prova. Clínica organizada, com receitas segregadas e documentação coerente, aplica os percentuais reduzidos com segurança.
Perguntas frequentes
Preciso de autorização da Receita Federal para utilizar a equiparação hospitalar?
A legislação não prevê autorização prévia. Atendidos os requisitos legais, existe fundamento para aplicar os percentuais de 8% e 12% sobre as receitas qualificadas. Como o enquadramento depende da análise concreta das atividades, da estrutura e da documentação da clínica, e existem divergências administrativas e judiciais, a adoção deve ser precedida de análise técnica e jurídica. Em casos de maior risco ou de intenção de recuperar valores, pode ser recomendável avaliar medida judicial.
Consulta médica entra na base reduzida?
Não. O Superior Tribunal de Justiça, ao fixar o conceito de serviços hospitalares no REsp 1.116.399/BA, deixou as consultas fora do alcance da regra. A receita de consultas permanece com presunção de 32%. Por isso, clínicas que atendem consultas e realizam procedimentos precisam separar as duas receitas na contabilidade e no faturamento.
Clínica no Simples Nacional pode usar a equiparação hospitalar?
Não, porque a regra pertence ao lucro presumido. A empresa no Simples precisaria mudar de regime para aproveitá-la, e essa troca só faz sentido depois de comparar a carga tributária total nos dois cenários, considerando faturamento, folha de pagamento e proporção de procedimentos. Em muitas clínicas com folha relevante, o Simples continua sendo a melhor opção.
A reforma tributária acaba com a equiparação hospitalar?
São camadas diferentes. A equiparação hospitalar trata de IRPJ e CSLL, que incidem sobre o lucro. A reforma tributária do consumo criou o IBS e a CBS, que substituem tributos como ISS, PIS e Cofins e possuem regra própria para serviços de saúde. Durante a transição, os dois sistemas convivem, e a equiparação permanece aplicável.
É possível recuperar o que foi pago a mais nos anos anteriores?
Em tese sim, dentro do prazo de cinco anos, mas a recuperação depende de comprovar que a clínica já cumpria os requisitos no período em que pagou a mais. Sem documentação contemporânea aos fatos, como alvará compatível, notas fiscais descritivas e estrutura empresarial demonstrável, o pedido tende a ser negado. A análise precisa ser feita caso a caso.
Clínica odontológica ainda pode usar a equiparação hospitalar?
A via administrativa continua disponível, com aplicação do percentual reduzido apenas sobre a parcela de receita correspondente a procedimentos qualificados, desde que segregada na escrituração. A via judicial está suspensa desde março de 2026, quando o STJ afetou o Tema 1427 ao rito dos repetitivos e determinou a suspensão nacional dos processos sobre a matéria. Até a definição da tese, novas ações tendem a ficar sobrestadas.