Conteúdo atualizado em 26 de agosto de 2026.
Você fechou o ano, somou as notas e percebeu que passou de R$ 81 mil. Ou descobriu isso agora, em pleno segundo semestre, ao notar que o faturamento acumulado já encostou no teto e ainda faltam meses pela frente. A partir desse ponto, o desenquadramento do MEI deixa de ser uma escolha e passa a ser obrigação legal.
O tamanho do problema depende de um único número: quanto você passou. Quem ficou dentro da faixa de tolerância de 20% recolhe um complemento e migra para microempresa em janeiro. Quem passou disso volta a janeiro do próprio ano, com todos os impostos recalculados como ME. São dois cenários com custos muito diferentes, e a maior parte dos empresários só descobre em qual deles está quando já perdeu o prazo de agir.
Quando o desenquadramento do MEI passa a ser obrigatório
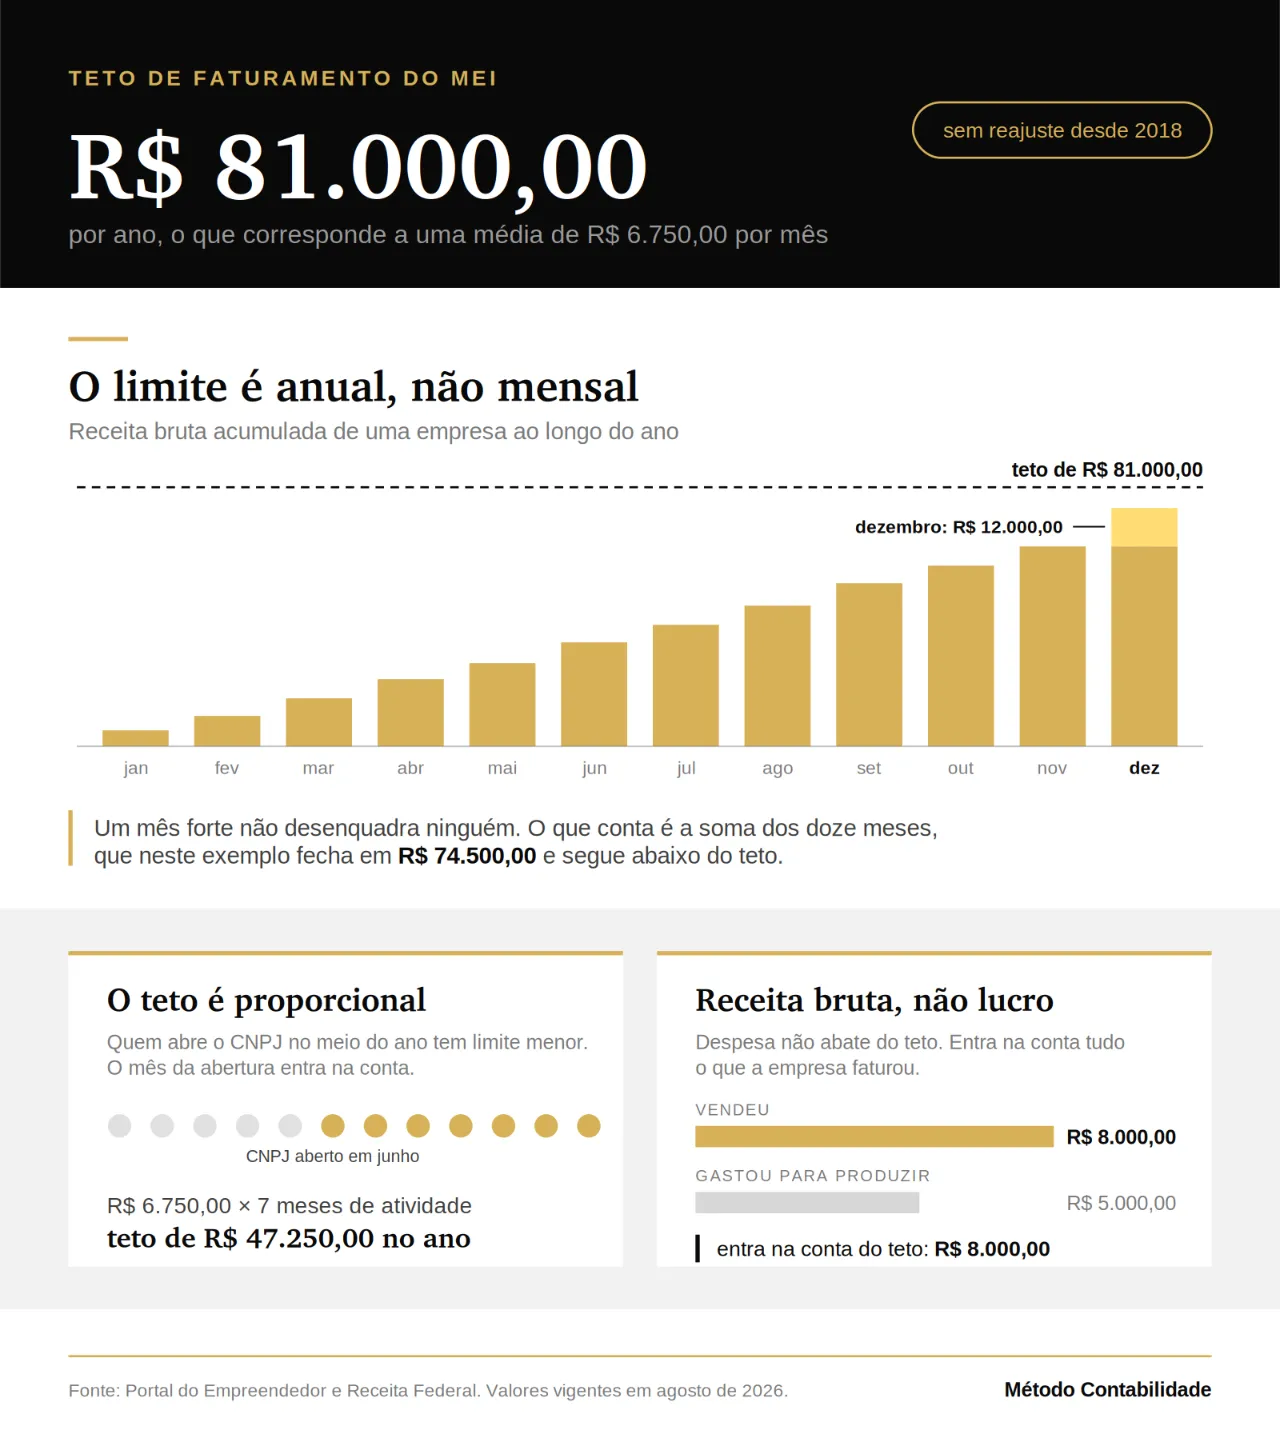
O desenquadramento do MEI é obrigatório sempre que a receita bruta anual ultrapassa R$ 81.000,00, o que corresponde a uma média de R$ 6.750,00 por mês. Esse valor está fixado desde 2018 e não é reajustado desde então.
Dois pontos costumam gerar erro de cálculo. O primeiro é que o limite é anual, não mensal. Faturar R$ 12 mil em dezembro não desenquadra ninguém, desde que a soma dos doze meses continue abaixo do teto. O segundo é que o teto é proporcional para quem abriu o CNPJ no meio do ano: multiplica-se R$ 6.750,00 pelo número de meses de atividade, contados do mês de início até dezembro.
Nesse cálculo, a fração de mês conta como mês completo, conforme a Resolução CGSN nº 140/2018 e o artigo 18-A, § 2º, da Lei Complementar nº 123/2006. Na prática, quem abriu o CNPJ no dia 20 de junho conta junho inteiro e tem limite de sete meses, ou seja, R$ 47.250,00.
Há ainda um detalhe que derruba muita gente: o que conta é a receita bruta, não o lucro. Se você vendeu R$ 8.000,00 e gastou R$ 5.000,00 para produzir, o que entra na conta do teto são os R$ 8.000,00. Despesa não abate.
As regras de comunicação e os prazos estão descritos no Portal do Empreendedor, do governo federal.
Passou até 20% do limite: DAS complementar e desenquadramento do MEI em janeiro
Se o excesso ficou dentro de 20%, ou seja, o faturamento anual não passou de R$ 97.200,00, a empresa permanece como MEI até o fim daquele ano e o desenquadramento do MEI só produz efeito a partir de 1º de janeiro do ano seguinte.
Nesse cenário, o valor excedente não fica sem tributação. Ele é somado à receita do ano seguinte, já sob as regras do Simples Nacional fora do SIMEI, e recolhido em um DAS complementar. Na prática, o empresário paga o imposto sobre o que passou do teto, mas não sofre recálculo de todo o ano anterior. É o cenário mais barato e mais organizado dos dois.
Quem identifica essa situação ainda durante o ano tem uma vantagem concreta: tempo para planejar os próximos passos da empresa. A partir da projeção de faturamento, dá para avaliar se o negócio tende a permanecer dentro do limite ou se o crescimento já indica antecipar a preparação para o desenquadramento e a migração para microempresa.
Em alguns negócios, o próprio planejamento comercial influencia essa projeção, sobretudo quando existem contratos, projetos ou serviços que ainda serão executados nos meses seguintes ou no exercício seguinte. O ponto importante é que a emissão da nota fiscal deve sempre acompanhar a efetiva realização da operação, sem adiamento artificial para permanecer dentro do limite.
Se a empresa está crescendo e as operações já ocorreram, o faturamento precisa ser reconhecido normalmente. Deixar de emitir nota ou omitir receita para permanecer no MEI não é alternativa legal e pode gerar autuação, inclusive diante do cruzamento de informações fiscais e financeiras. A decisão, portanto, não se baseia no receio de ultrapassar o teto, e sim em simulação: comparar o cenário atual do MEI com a tributação e os custos da empresa como microempresa no Simples Nacional.
Passou de mais de 20%: desenquadramento do MEI retroativo e recálculo dos impostos
Acima de R$ 97.200,00, considerando o MEI que esteve em atividade durante todo o ano, a lógica muda por completo. O desenquadramento do SIMEI passa a produzir efeitos retroativos a 1º de janeiro do próprio ano em que ocorreu o excesso. A partir daí, a empresa é tributada pelas regras do Simples Nacional fora do MEI, e os tributos precisam ser recalculados mês a mês pelo PGDAS-D, com os encargos legais aplicáveis sobre eventuais diferenças, calculados pela Selic acumulada mais 1% no mês do pagamento.
É aqui que pode aparecer a conta que ninguém esperava. Durante o ano, a empresa recolheu apenas o DAS fixo do MEI. Com o desenquadramento retroativo, passa a dever os tributos calculados sobre o faturamento de cada mês. Uma empresa de serviços que faturou R$ 130 mil, por exemplo, não paga imposto apenas sobre o que ultrapassou o teto: precisa recalcular a tributação desde o início do período em que o desenquadramento produz efeitos.
Para quem abriu o CNPJ durante o ano, o limite é proporcional aos meses de atividade e, se o excesso for superior a 20%, os efeitos retroagem à data de abertura.
Vale lembrar que ultrapassar o teto não é a única porta de saída do MEI. Ter mais de um empregado, abrir filial, participar de outra empresa como titular, sócio ou administrador ou exercer atividade não permitida também podem levar ao desenquadramento, cada situação com suas próprias regras quanto à data de efeito. E o excesso de receita é apenas uma das hipóteses que podem tirar uma empresa do regime simplificado. Reunimos as demais em motivos que levam à exclusão do Simples Nacional.
Como fazer o desenquadramento do MEI passo a passo
A comunicação do desenquadramento do MEI é feita pelo próprio empresário, de forma gratuita, no Portal do Simples Nacional. O caminho é o seguinte:
- Acesse o serviço de desenquadramento do SIMEI no Portal do Simples Nacional, com código de acesso ou certificado digital.
- Selecione o motivo correspondente, que no caso de estouro de teto é o excesso de receita bruta.
- Informe se o excesso foi de até 20% ou superior a 20%, porque é isso que define a data de efeito.
- Confirme a transmissão e guarde o comprovante.
- Verifique, em seguida, se a empresa está corretamente enquadrada no Simples Nacional como microempresa. O desenquadramento do SIMEI não é a mesma coisa que a exclusão do Simples, e essa etapa costuma ser esquecida.
- Regularize os registros na Junta Comercial e nos cadastros municipal e estadual, quando houver.
O prazo para comunicar o desenquadramento do MEI varia conforme o motivo. No caso de excesso de receita de até 20%, a comunicação vai até o último dia útil de janeiro do ano seguinte. Acima de 20%, a comunicação deve ser feita até o último dia útil do mês seguinte ao da ocorrência do excesso. A Receita Federal detalha cada hipótese e cada prazo no Manual do Desenquadramento do SIMEI.
Se o empresário não comunicar, a Receita promove o desenquadramento do MEI de ofício ao identificar o excesso pelo cruzamento de notas fiscais, maquininhas e informações de instituições financeiras. Nesse caso, a empresa perde a chance de organizar a transição e recebe a cobrança pronta.
Vale um alerta sobre o passo 6, que é onde a maioria trava. A comunicação no Portal do Simples Nacional é simples e o próprio empresário resolve em poucos minutos. O que vem depois não é autoatendimento: para atualizar o registro na Junta Comercial como microempresa, é necessário vincular um contador responsável pela escrituração, com registro ativo no Conselho Regional de Contabilidade. Enquanto esse vínculo não existir, o registro não se conclui e a empresa fica com o cadastro desatualizado, ainda que o desenquadramento já tenha sido comunicado à Receita.
Vai fazer o desenquadramento e não tem contador para o registro?
Sem responsável técnico vinculado, a atualização na Junta Comercial não se conclui e o cadastro da empresa fica desatualizado. A Método assume o vínculo contábil, finaliza o registro e enquadra a empresa no anexo correto do Simples Nacional.
O que muda na empresa depois do desenquadramento do MEI
O desenquadramento do MEI não é apenas uma troca de sigla. Ele altera a forma de calcular imposto, as obrigações mensais e a estrutura administrativa do negócio.
O imposto deixa de ser um valor fixo e passa a ser um percentual sobre o faturamento, definido pelo anexo do Simples Nacional correspondente à atividade e pela faixa de receita dos últimos doze meses. Comércio, indústria e serviços têm anexos e alíquotas diferentes, e é por isso que duas empresas com o mesmo faturamento podem pagar valores bem distintos.
Surgem obrigações acessórias que o MEI não tinha, como declarações mensais e anuais no Simples Nacional. A emissão de nota fiscal passa a ser rotina e não exceção. Se houver empregados, entram folha de pagamento, eSocial, FGTS e as demais rotinas de departamento pessoal. O pró-labore dos sócios precisa ser definido e tem reflexo previdenciário e no Imposto de Renda da pessoa física.
Há também o outro lado, que raramente aparece nos conteúdos sobre o tema. Ao sair do MEI e passar à condição de microempresa, a empresa pode faturar até R$ 360 mil por ano mantendo o porte de ME e, dentro do Simples Nacional, o limite de faturamento é maior, chegando a R$ 4,8 milhões por ano. Além disso, passa a poder ter mais empregados, admitir sócios e acessar linhas de crédito e contratos que o MEI não alcança.
Para quem estourou o teto porque o negócio cresceu, a mudança costuma ser uma promoção, não um castigo. Quem quiser entender o caminho inverso, de ME para MEI, pode ler como transformar uma microempresa em MEI.
Microempresa precisa de contador?
Sim. Diferentemente do MEI, que é legalmente dispensado de escrituração contábil formal, a microempresa está sujeita à escrituração e à entrega de obrigações acessórias que exigem responsabilidade técnica de profissional registrado no Conselho Regional de Contabilidade.
Segundo a Pamela Salles, contadora (CRC/SC-042560/O-7), especialista tributária e sócia da Método Contabilidade, o erro mais caro no desenquadramento do MEI não é a burocracia em si, mas a escolha feita no automático. A empresa migra, é enquadrada em um anexo qualquer e segue por anos pagando mais imposto do que deveria porque ninguém avaliou a atividade, o CNAE e a composição da folha no momento certo.
Na prática, o contador entra em três frentes nesse momento: apurar corretamente o excesso e o que é devido, conduzir o desenquadramento do MEI e a atualização dos cadastros sem deixar pontas soltas, e definir o regime e o anexo com base em simulação, não em suposição. Se a sua empresa já passou do teto, você pode enviar sua situação pelo WhatsApp e receber essa avaliação antes de decidir.
O projeto que pode elevar o teto do MEI ainda não foi aprovado
Existe uma discussão em curso no Congresso sobre o aumento do limite, e é importante separar o que está em debate do que vale hoje. Até esta atualização, em agosto de 2026, nenhuma proposta foi aprovada em definitivo e o teto continua em R$ 81 mil por ano.
O projeto enviado pelo governo, o PLP 186/2026, prevê elevar o limite para R$ 110 mil em 2027 e R$ 140 mil a partir de 2028, além de permitir a contratação de até dois empregados. Ele tramita junto com o PLP 108/2021, que já estava em regime de urgência na Câmara. O relator da comissão especial, deputado Jorge Goetten, de Santa Catarina, declarou em 10 de agosto de 2026 que espera levar a matéria a votação até o fim do mês, mas o texto ainda depende de acordo com a equipe econômica. A tramitação pode ser acompanhada no portal da Câmara dos Deputados.
Enquanto não houver aprovação nas duas casas, sanção e publicação, a regra que vale para o seu CNPJ hoje é o teto de R$ 81 mil. Planejar o ano contando com um limite que ainda não existe é o tipo de aposta que gera cobrança retroativa.
Se a mudança for aprovada, ela tende a valer para o exercício seguinte, e não para o faturamento já realizado. Quem passou do teto neste ano continua sujeito às regras atuais de desenquadramento do MEI.
O que costuma acontecer com quem procura a Método depois de estourar o teto
Em mais de oito anos atendendo empresas em Palhoça e na Grande Florianópolis, um padrão se repete nesse tipo de atendimento: a pessoa não chega perguntando sobre desenquadramento do MEI. Ela chega com uma notificação, um DAS que não fecha ou a dúvida sobre por que a Receita cobrou algo que ela não reconhece.
O desenquadramento em si costuma ser a parte mais rápida da conversa. O que consome tempo é o que vem depois, porque a empresa passa a ter decisões que como MEI ela nunca precisou tomar. Qual anexo do Simples Nacional se aplica à atividade, se o CNAE registrado ainda corresponde ao que a empresa faz de fato, quanto será definido como pró-labore e, no caso das atividades de serviço sujeitas ao Fator R, qual a relação entre folha de pagamento e faturamento que determina a alíquota. É nesse conjunto de escolhas que a economia aparece ou desaparece.
A recomendação prática é simples. Acompanhe o faturamento acumulado mês a mês, não o do mês isolado, e acenda o alerta ao chegar em torno de R$ 60 mil no ano. Nesse ponto ainda há decisão a tomar. Depois de dezembro, só há conta a pagar. Se a sua empresa está próxima de outras faixas do Simples, vale entender também como funciona o sublimite do Simples Nacional.
Perguntas frequentes
O CNPJ muda no desenquadramento do MEI?
Não. O número do CNPJ permanece o mesmo, assim como a data de abertura da empresa. O que muda é o enquadramento tributário e a natureza jurídica registrada, que passa de microempreendedor individual para empresário individual ou sociedade, conforme o caso. As notas fiscais emitidas no período como MEI continuam válidas e não precisam ser refeitas.
Qual o prazo para comunicar o desenquadramento do MEI?
Depende do motivo. No excesso de receita de até 20% do limite, a comunicação vai até o último dia útil de janeiro do ano seguinte, com efeito a partir de 1º de janeiro. No excesso superior a 20%, a comunicação deve ser feita até o último dia útil do mês seguinte ao da ocorrência, e o efeito é retroativo a 1º de janeiro do próprio ano em que o excesso aconteceu.
O que acontece se eu não comunicar o desenquadramento do MEI?
A Receita Federal faz o desenquadramento do MEI de ofício quando identifica o excesso pelo cruzamento de notas fiscais, movimentação de maquininhas e informações financeiras. A empresa perde a oportunidade de organizar a transição e recebe a cobrança já calculada, com os encargos legais. A comunicação espontânea não elimina o imposto devido, mas evita agravamento e permite planejar o caixa.
Dá para voltar a ser MEI depois?
Sim. Depois do desenquadramento do MEI, é possível voltar ao regime desde que a empresa cumpra novamente todos os requisitos, entre eles a receita bruta anual dentro do teto, atividade permitida no SIMEI, no máximo um empregado, ausência de sócios e nenhuma participação em outra empresa. A opção pelo SIMEI é feita em janeiro e vale para o ano inteiro, o que significa que a decisão precisa ser tomada no início do exercício.
Quanto uma microempresa paga de imposto?
Não existe valor fixo. A microempresa optante pelo Simples Nacional paga um percentual sobre o faturamento, definido pelo anexo correspondente à atividade e pela faixa de receita bruta dos últimos doze meses. Empresas de serviços podem ainda ser enquadradas em anexos diferentes conforme a relação entre folha de pagamento e faturamento. Por isso a simulação prévia é o que determina a carga real.
O limite do MEI vai aumentar em 2026?
Até agosto de 2026, não houve aprovação definitiva. Há projetos em tramitação no Congresso, entre eles o PLP 186/2026, que prevê elevação para R$ 110 mil em 2027 e R$ 140 mil em 2028, apensado ao PLP 108/2021. Enquanto não houver votação nas duas casas, sanção e publicação, o teto vigente continua sendo de R$ 81 mil por ano.
